

Le secteur de la mémoire vive traverse une période de tension structurelle qui, selon les plus hautes autorités de l’industrie, ne semble pas près de s’atténuer. SK Hynix, l’un des principaux acteurs mondiaux de la production de DRAM et de NAND, a récemment confirmé que cette situation de pénurie devrait perdurer jusqu’à la fin de l’année 2030. Cette annonce, faite par le PDG Kwak Noh-Jung lors de la cérémonie d’inauguration de son nouveau site d’emballage en Indiana, marque un prolongement significatif des prévisions antérieures de l’entreprise.
Kwak Noh-Jung a expliqué que les signes d’un ralentissement de la demande ne sont pas encore visibles. Il a précisé que, si une baisse de l’activité devait survenir à l’avenir, elle prendrait probablement la forme d’un ralentissement progressif plutôt que de chutes de prix brutales observées par le passé. Cette perspective s’inscrit dans une continuité logique avec les avertissements émis précédemment par SK hynix, qui avait déjà indiqué une tension de l’offre s’étendant jusqu’en 2028 pour les mémoires DRAM de type commodity. La nouvelle estimation repousse donc l’horizon de cette contrainte de plusieurs années.
La fin de l’ère purement commodity
La raison fondamentale avancée par le dirigeant de SK hynix pour justifier cette longue durée de tension réside dans la transformation profonde du marché. Les produits de mémoire ne sont plus aujourd’hui considérés comme de simples composants standardisés. L’essor massif de l’intelligence artificielle a modifié les habitudes d’achat des clients, qui privilégient désormais des configurations sur mesure.
Ce tournant vers des mémoires DRAM personnalisées et des configurations HBM (High Bandwidth Memory) spécifiques permet aux fabricants de mieux anticiper la demande future. Cette prévisibilité accrue réduit considérablement le risque de voir le marché basculer soudainement vers une surproduction, phénomène qui avait provoqué des krachs précédents. La demande pilotée par l’IA crée ainsi une dynamique de marché plus stable, mais également plus exigeante en matière de capacité de production.
Un rôle “logistique” pour le nouveau site en Indiana ?
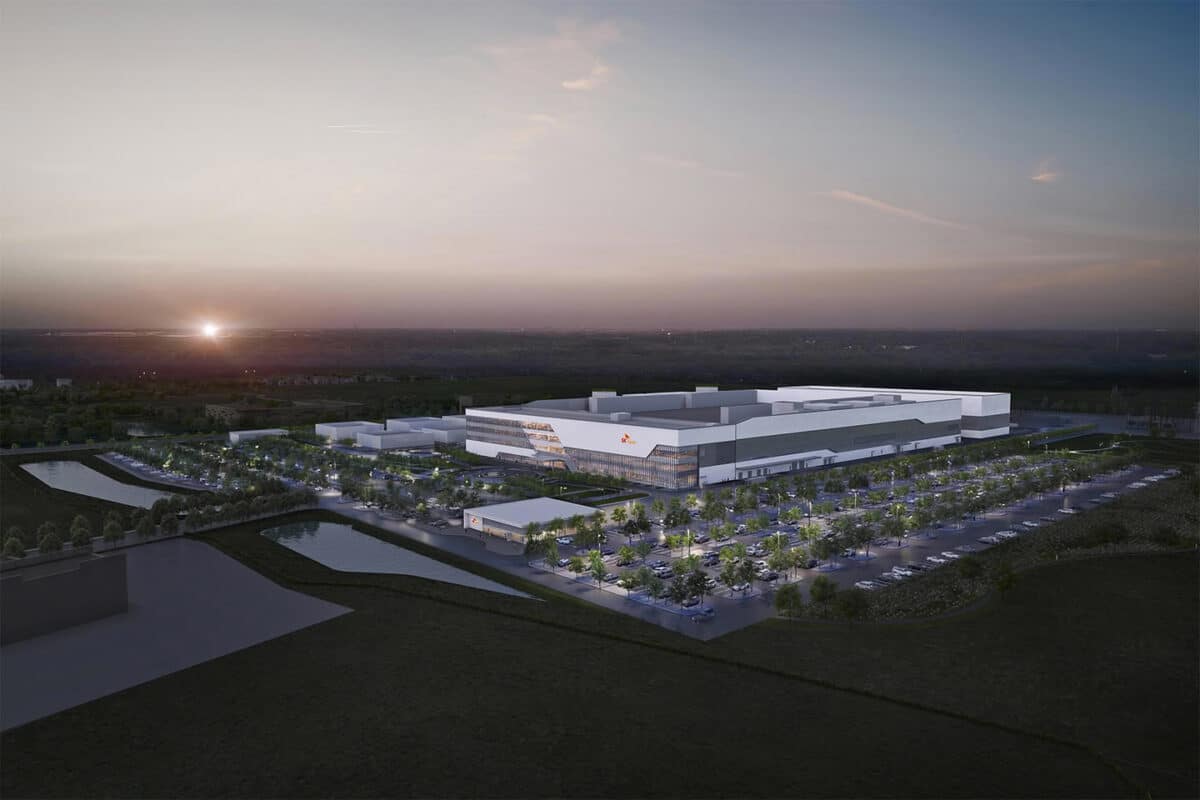
Il est important de noter que l’installation inaugurée dans l’Indiana ne vise pas à augmenter la capacité de production des wafers. Il s’agit exclusivement d’un site dédié à l’emballage et au test des puces. La fabrication des wafers reste localisée en Corée du Sud, où ils sont ensuite expédiés vers les États-Unis pour y subir les opérations d’emballage HBM4E.
Les opérations dans les salles blanches de ce nouveau site sont prévues pour débuter au deuxième semestre de 2028. La production à volume complet, quant à elle, est visée pour le troisième trimestre de 2029. Cette infrastructure est donc conçue pour soutenir la chaîne d’approvisionnement en aval, sans modifier la capacité de fabrication en amont.
En conséquence directe de ces éléments, les consommateurs et les constructeurs doivent s’attendre à ce que les prix de la DRAM et de la NAND ne baissent pas de manière significative dans un avenir proche. Les coûts associés à la mémoire pour les ordinateurs personnels, les cartes graphiques et les consoles de jeu devraient rester élevés tout au long de la prochaine décennie. La pénurie n’est donc pas un épisode temporaire, mais une caractéristique durable du marché technologique actuel.
