CXMT est une entreprise chinoise qui fait beaucoup parler d’elle en ce moment. Outre les fabricants de cartes mères qui optimisent leur BIOS pour ce producteur, la société fait aujourd’hui parler d’elle pour le prix de sa mémoire. Effectivement, ses modules de 64 Go destinés aux serveurs se vendent désormais plus cher que ceux de Samsung. Eh non, ce n’est pas parce que c’est chinois que c’est forcément moins cher. La RAM est rare et la société arrive à un moment où l’industrie recherche de nouvelles sources d’approvisionnement : forcément, cela se paie.
CXMT facture sa RAM plus cher que Samsung ?
Plus de 1 240 $ le module de 64 Go !
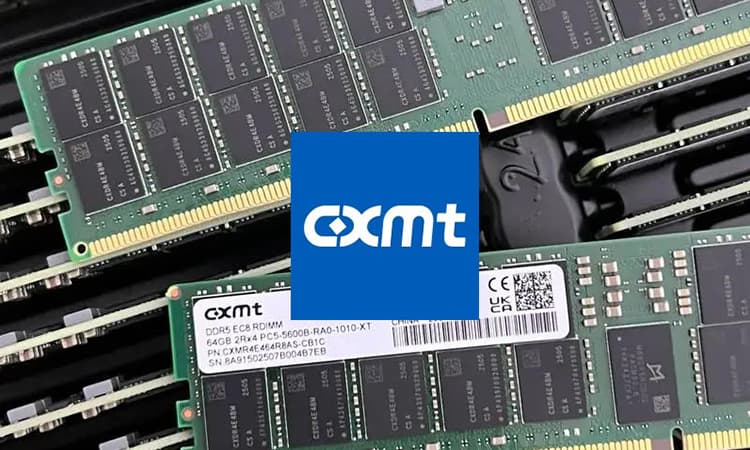
Pour faire simple, Samsung propose actuellement ses modules mémoire pour serveurs de 64 Go au prix de 1 240 $, mais du côté de CXMT, les tarifs seraient encore plus élevés. Cependant, il reste difficile de dire combien le géant chinois facture ses modules. Cela peut surprendre au premier abord puisque l’on a l’habitude de se dire que, parce que c’est chinois, les prix seront forcément bas. Que nenni : le marché de la mémoire reste soumis à une forte demande, tandis que l’offre est déficitaire. Et comme cela est précisé : « L’avantage du producteur chinois ne réside pas dans ses prix, mais plutôt dans sa capacité à fournir de la mémoire à un moment où la demande absorbait l’intégralité de la production de SK Hynix et Samsung. »
Un géant en devenir :
[affilizz-publication id=”foo2fe2″]
Toutes ces conditions sont en train de faire de CXMT un véritable monstre dans le secteur de la mémoire. Certes, la société ne rivalise pas encore avec les producteurs américains et coréens, mais elle pèse entre 8 et 10 % du marché mondial de la DRAM (Micron : 24 %, SK Hynix : 29 %, Samsung : 36 %). D’autre part, des investissements massifs sont réalisés pour augmenter sa capacité de production. On parle de deux nouvelles usines en cours de construction, l’une à Shanghai et l’autre à Hefei, tandis que des discussions ont lieu autour de la construction d’une troisième usine. À terme, la production devrait dépasser les 600 000 wafers par mois, de quoi rattraper Micron cette année, voire le dépasser d’ici à 2030.
Côté finances, l’entreprise est très rentable puisque son chiffre d’affaires atteint 7,5 milliards de dollars, soit une hausse de 719 %, tandis que son bénéfice bondit de 1 200 % au premier trimestre 2026 par rapport au premier trimestre 2025. Globalement, au premier semestre 2026, le chiffre d’affaires serait compris entre 16 et 17,7 milliards de dollars, soit une hausse de 600 % par rapport au premier semestre 2025. Bref, des chiffres qui devraient permettre une entrée en Bourse réussie.