Les accélérateurs d’intelligence artificielle développés en Chine pourraient représenter 90 % du marché domestique du pays d’ici fin 2028. Ce basculement massif, rapporté par TrendForce, est directement causé par les contrôles d’exportation américains et les directives de Pékin visant à éliminer le matériel IA d’AMD et Nvidia. DigiTimes identifie Cambricon et Huawei comme les principaux bénéficiaires de cette transition stratégique.
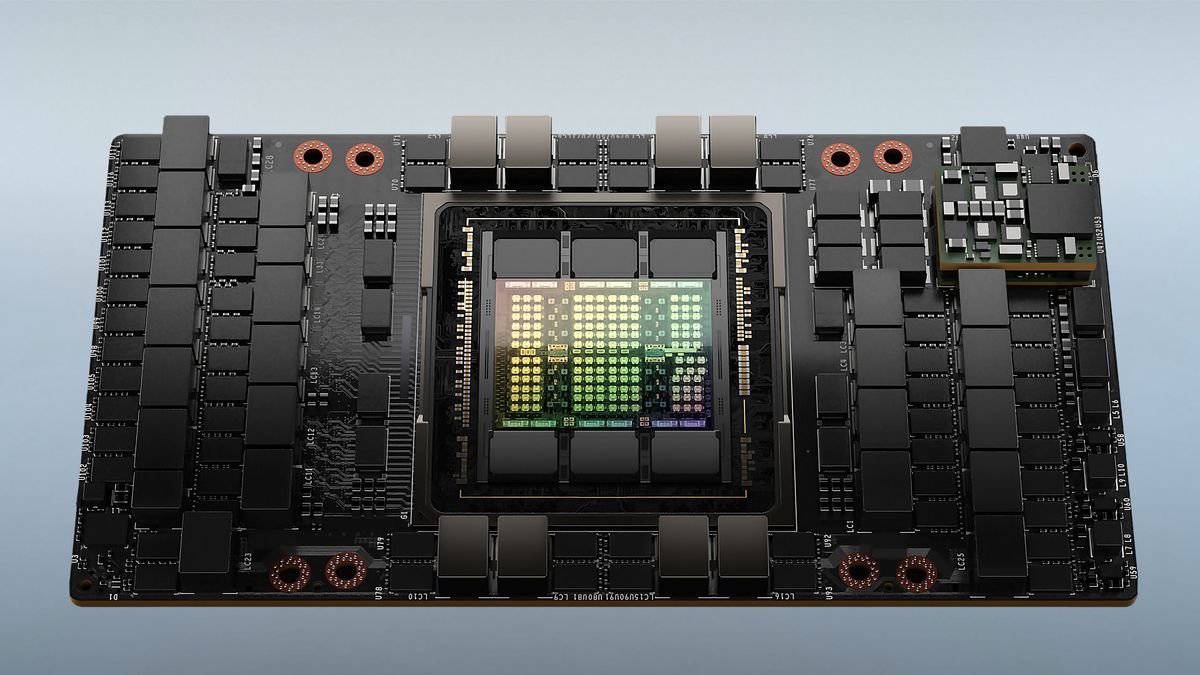
Le marché total disponible pour les accélérateurs IA en Chine a dépassé 4 millions d’unités en 2025. En 2024, Nvidia dominait avec 66 % des parts, mais cette part a chuté à 40 % en 2025. Selon les estimations de la banque d’investissement Bernstein, la part de Nvidia devait tomber à 8 % en 2026. Jensen Huang, PDG de Nvidia, a d’ailleurs déclaré en mai que la part de marché de son entreprise en Chine était désormais ‘nulle’, bien que des GPU arrivent encore ‘officieusement’ via des canaux locaux.
Une stratégie hybride entre GPU domestiques et ASIC
La Chine adopte désormais une approche dite ‘dual-track’. Celle-ci combine l’utilisation d’accélérateurs IA de fournisseurs marchands comme Huawei et Cambricon avec des ASIC (puces spécifiques à une application) personnalisés développés par les géants du cloud Alibaba, Baidu, ByteDance et Tencent. Les fournisseurs de services hyperscalers privilégient leur propre silicium car il est moins cher et optimisé pour leurs charges de travail spécifiques.
En 2025, les ventes d’accélérateurs IA de fabricants chinois ont augmenté de manière significative. Huawei a livré 812 000 unités, représentant 20,3 % du marché, loin devant Alibaba T-Head (265 000 unités) et AMD (160 000 unités). Cambricon et Kunlunxin ont chacun fourni environ 116 000 processeurs. TrendForce prévoit que les livraisons de processeurs IA haut de gamme développés par des entreprises chinoises augmenteront de plus de 83 % en 2026 par rapport à l’année précédente.
Des goulots d’étranglement techniques majeurs
Malgré cette progression, des obstacles techniques sérieux menacent la capacité de l’industrie à remplacer complètement les GPU américains. Pour maintenir un marché de 4 millions d’unités, la Chine devrait multiplier sa production d’accélérateurs IA par 2,2 en un seul an. SMIC, le plus grand fondeur local, a vu ses revenus du deuxième trimestre 2026 augmenter de 36 %, mais il reste des incertitudes sur sa capacité réelle à doubler la production de puces haut de gamme.
Un autre frein critique est le manque de production nationale de mémoire à haut débit (HBM). Huawei a acquis de la mémoire HBM2 chez Samsung, mais ses stocks sont limités. Par conséquent, ses accélérateurs Ascend 950 doivent s’appuyer sur des types de mémoire propriétaires comme HiBL 1.0 et HiZQ 2.0, plutôt que sur le standard HBM2 ou HBM3. Bien que CXMT, champion local de la DRAM, se prépare à fabriquer de l’HBM3 fin 2026, la vitesse de montée en puissance de la production reste à observer.
Enfin, le logiciel CUDA de Nvidia constitue un avantage difficile à reproduire. Bien que Huawei ait ouvert son environnement logiciel CANN pour accélérer le développement, la maturité de l’écosystème logiciel chinois progresse chaque année, ce qui pourrait favoriser l’adoption de solutions locales pour les nouveaux déploiements IA.
Si les accélérateurs chinois captent bien 90 % du marché local d’ici fin 2028, ce marché pourrait se rétrécir considérablement en nombre d’unités sans le soutien matériel des entreprises américaines. La performance brute peut être atteinte, mais la complexité de l’écosystème logiciel et la disponibilité des composants de mémoire posent des défis réels à l’autonomie totale.